 27 Tháng mười, 2026
Luận văn thạc sĩ về thuế là một trong những công trình nghiên cứu được nhiều học viên ngành Tài chính, Kế toán, Luật và Quản lý kinh tế lựa chọn. Đề tài này có giá trị thực tiễn cao, nhưng cũng đòi hỏi người viết nắm chắc chính sách và cập nhật kịp những thay đổi liên tục của hệ thống pháp luật thuế. Trong bài viết này, VietGuru đã tổng hợp các mẫu luận văn tiêu biểu cùng danh sách đề tài gợi ý theo từng lĩnh vực, giúp bạn chọn được đề tài vừa mới, vừa khả thi.
1. Mẫu luận văn thạc sĩ về thuế tham khảo
Dưới đây là một số mẫu luận văn thạc sĩ về thuế tiêu biểu, được chọn lọc theo từng nhóm chủ đề để bạn dễ tra cứu và tham khảo.
1.1. Bài luận văn thạc sĩ về thuế thu nhập doanh nghiệp
- Luận văn “Quản lý thu thuế thu nhập doanh nghiệp trên địa bàn thành phố Hà Nội” nghiên cứu công tác quản lý thu thuế TNDN tại Cục Thuế thành phố Hà Nội giai đoạn 2016–2018.
- Luận văn hệ thống hóa cơ sở lý luận về quản lý thu thuế TNDN. Từ đó, tác giả phân tích thực trạng ở các khâu đăng ký, kê khai, nộp thuế, thanh tra và kiểm tra, chỉ ra kết quả đạt được và những hạn chế còn tồn tại.
- Phần cuối, luận văn thạc sĩ về thuế này đề xuất các giải pháp và kiến nghị nhằm tăng cường hiệu quả quản lý, chống thất thu ngân sách trên địa bàn Thủ đô.
Tải luận văn: TẠI ĐÂY
1.2. Bài luận văn thạc sĩ về thuế giá trị gia tăng
Luận văn “Phân tích và đề xuất một số giải pháp hoàn thiện công tác thu thuế giá trị gia tăng tại Chi cục Thuế quận Đống Đa – thành phố Hà Nội” tập trung vào công tác quản lý thu thuế GTGT ở cấp chi cục.
Trên cơ sở lý thuyết về thuế và thuế GTGT, tác giả phân tích thực trạng thu thuế tại Chi cục Thuế quận Đống Đa giai đoạn 2009–2012.
Luận văn thạc sĩ về thuế này làm rõ những bất cập trong quản lý đối tượng nộp thuế và tình trạng gian lận thuế, từ đó đề xuất nhóm giải pháp hoàn thiện công tác thu thuế GTGT phù hợp với thực tiễn địa phương.
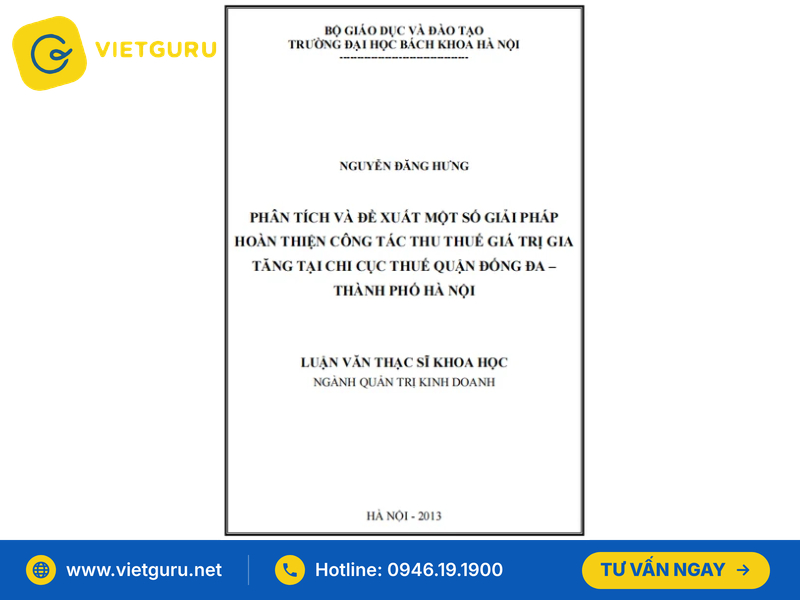
Bài luận văn thạc sĩ về thuế giá trị gia tăng
Tải luận văn: TẠI ĐÂY
1.3. Bài luận văn thạc sĩ về thuế xuất nhập khẩu
- Luận văn “Quản lý thuế xuất nhập khẩu tại Chi cục Hải quan cửa khẩu quốc tế Bờ Y, tỉnh Kon Tum” tiếp cận lĩnh vực thuế từ góc độ cơ quan hải quan.
- Luận văn thạc sĩ về thuế này làm rõ cơ sở lý luận về quản lý thuế xuất nhập khẩu, sau đó đánh giá thực trạng các nội dung quản lý tại Chi cục giai đoạn 2014–2017. Các nội dung được đánh giá gồm khai thuế, tính thuế, thu nộp, miễn giảm, hoàn thuế và quản lý nợ thuế.
- Trên cơ sở đó, tác giả đưa ra phương hướng và giải pháp tăng cường quản lý thuế trong bối cảnh hội nhập kinh tế quốc tế.
Tải luận văn: TẠI ĐÂY
1.4. Bài luận văn thạc sĩ về thuế thu nhập cá nhân
Luận văn “Thực thi pháp luật thuế thu nhập cá nhân từ hoạt động chuyển nhượng bất động sản – Thực tiễn tại thành phố Bến Tre, tỉnh Bến Tre: Bất cập và kiến nghị” nghiên cứu vấn đề từ góc độ pháp lý.
- Luận văn phân tích khái niệm, đặc điểm, vai trò và các quy định pháp luật về thuế TNCN từ chuyển nhượng bất động sản.
- Tác giả đánh giá thực tiễn áp dụng tại thành phố Bến Tre giai đoạn 2013 – tháng 6/2018 và chỉ ra những bất cập trong quy định cũng như trong thực thi.
- Phần cuối, luận văn thạc sĩ về thuế này đưa ra các kiến nghị hoàn thiện pháp luật và nâng cao hiệu quả thu thuế.
Tải luận văn: TẠI ĐÂY
Tìm hiểu thêm: Luận văn thạc sĩ y học
1.5. Bài luận văn thạc sĩ về quản lý thuế
- Luận văn “Kiểm tra của Tổng cục Thuế đối với việc quản lý nợ thuế của các Cục Thuế” nghiên cứu hoạt động kiểm tra nội bộ của cơ quan thuế trung ương đối với công tác quản lý nợ thuế.
- Dựa trên dữ liệu giai đoạn 2019–2023, khi tổng nợ thuế toàn ngành tăng mạnh, tác giả phân tích thực trạng kiểm tra theo tần suất, phạm vi và kết quả xử lý.
- Từ đó, luận văn thạc sĩ về thuế này đánh giá điểm mạnh, hạn chế và đề xuất giải pháp hoàn thiện công tác kiểm tra đến năm 2030.
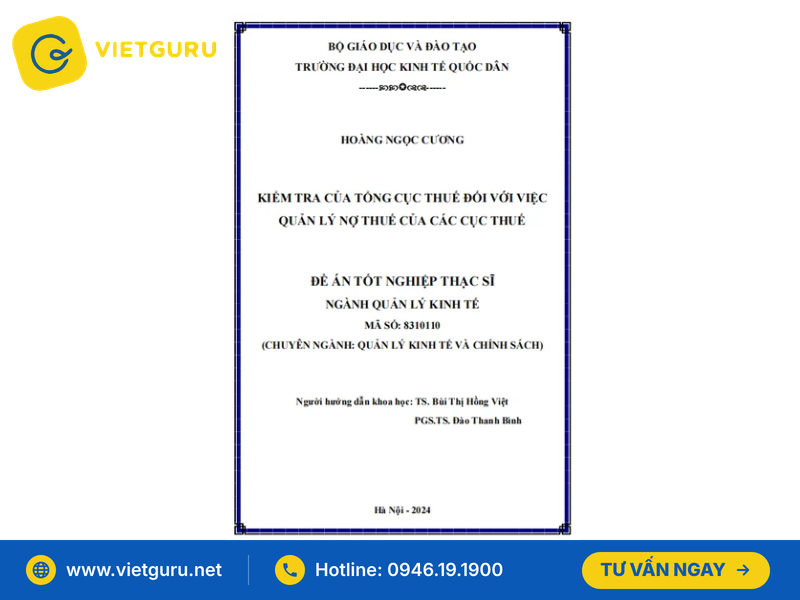
Bài luận văn thạc sĩ về quản lý thuế
Tải luận văn: TẠI ĐÂY
2. Gợi ý 20+ đề tài luận văn thạc sĩ về thuế
Dưới đây là các đề tài luận văn thạc sĩ về thuế được chia theo ba nhóm chủ đề, giúp bạn dễ khoanh vùng hướng nghiên cứu phù hợp với chuyên ngành và vị trí công tác của mình.
2.1. Đề tài về thuế thu nhập doanh nghiệp, thuế giá trị gia tăng
Thuế TNDN và thuế GTGT là hai sắc thuế đóng góp lớn nhất cho ngân sách nhà nước, cũng là nhóm đề tài luận văn thạc sĩ về thuế được nhiều học viên lựa chọn nhất. Một số gợi ý tiêu biểu:
- Tác động của Luật Thuế giá trị gia tăng năm 2024 đến hoạt động kinh doanh của doanh nghiệp nhỏ và vừa – Nghiên cứu tại thành phố Hà Nội.
- Hoàn thiện công tác quản lý hoàn thuế GTGT đối với doanh nghiệp xuất khẩu trên địa bàn tỉnh Thanh Hóa.
- Pháp luật về thuế GTGT đối với hoạt động kinh doanh thương mại điện tử – Thực tiễn áp dụng tại Việt Nam.
- Quản lý thuế GTGT đối với nhà cung cấp dịch vụ số nước ngoài qua Cổng thông tin điện tử của cơ quan thuế.
- Giải pháp phòng ngừa gian lận hóa đơn điện tử trong khấu trừ, hoàn thuế GTGT tại Thuế thành phố Hồ Chí Minh.
- Đánh giá hiệu quả chính sách ưu đãi thuế TNDN trong thu hút đầu tư vào các khu công nghiệp tỉnh Bắc Ninh.
- Những điểm mới của Luật Thuế thu nhập doanh nghiệp năm 2025 và tác động đến nghĩa vụ thuế của doanh nghiệp FDI.
- Quản lý thuế đối với giao dịch liên kết và chống chuyển giá tại các doanh nghiệp có vốn đầu tư nước ngoài ở thành phố Hải Phòng.
- Các nhân tố ảnh hưởng đến sự tuân thủ thuế TNDN của doanh nghiệp nhỏ và vừa trên địa bàn thành phố Đà Nẵng.
- Mối quan hệ giữa chính sách giảm thuế GTGT và sức mua tiêu dùng nội địa tại Việt Nam giai đoạn 2022–2025.
2.2. Đề tài về quản lý thuế và chống thất thu thuế
Đây là nhóm đề tài luận văn thạc sĩ về thuế đặc biệt phù hợp với học viên đang công tác trong ngành thuế, hải quan hoặc tài chính công, vì bạn có lợi thế tiếp cận số liệu và hiểu rõ quy trình nghiệp vụ.
- Quản lý thuế đối với hộ kinh doanh sau khi bãi bỏ phương pháp thuế khoán – Nghiên cứu tại tỉnh Nghệ An.
- Chống thất thu thuế đối với hoạt động bán hàng qua mạng xã hội và livestream tại Thuế thành phố Hà Nội.
- Hiệu quả triển khai hóa đơn điện tử khởi tạo từ máy tính tiền trong quản lý doanh thu của hộ kinh doanh tại thành phố Cần Thơ.
- Ứng dụng phân tích dữ liệu lớn trong quản lý rủi ro và lựa chọn đối tượng thanh tra, kiểm tra thuế.
- Hoàn thiện công tác quản lý nợ và cưỡng chế nợ thuế trong bối cảnh sắp xếp lại bộ máy cơ quan thuế.
- Quản lý thuế thu nhập cá nhân đối với người có thu nhập từ nền tảng số như YouTube, TikTok và sàn thương mại điện tử.
- Thực trạng và giải pháp chống thất thu thuế trong hoạt động chuyển nhượng bất động sản tại tỉnh Quảng Ninh.
- Đánh giá mức độ hài lòng của người nộp thuế đối với dịch vụ thuế điện tử (eTax, eTax Mobile) tại thành phố Huế.
- Công tác thanh tra, kiểm tra thuế đối với doanh nghiệp có rủi ro cao về hóa đơn tại Thuế thành phố Hồ Chí Minh.
- Nâng cao hiệu quả phối hợp giữa cơ quan thuế, ngân hàng và sàn thương mại điện tử trong quản lý thông tin người nộp thuế.
Đề tài về quản lý thuế và chống thất thu thuế
2.3. Đề tài về chính sách thuế trong hội nhập kinh tế quốc tế
Hội nhập sâu rộng khiến chính sách thuế của Việt Nam chịu tác động từ nhiều cam kết và xu hướng quốc tế. Nhóm đề tài luận văn thạc sĩ về thuế này thiên về phân tích chính sách và so sánh kinh nghiệm quốc tế, phù hợp với học viên các ngành Tài chính – Ngân hàng, Kinh tế quốc tế và Luật Kinh tế.
- Tác động của thuế tối thiểu toàn cầu đến chính sách ưu đãi đầu tư và khả năng thu hút vốn FDI của Việt Nam.
- Cơ chế điều chỉnh biên giới carbon (CBAM) của EU và hàm ý chính sách đối với doanh nghiệp xuất khẩu thép, xi măng Việt Nam.
- Thực thi cam kết cắt giảm thuế quan trong Hiệp định EVFTA – Thực trạng tận dụng ưu đãi của doanh nghiệp Việt Nam.
- Kinh nghiệm quốc tế về đánh thuế kinh tế số và bài học cho Việt Nam.
- Hoàn thiện pháp luật về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS) tại Việt Nam.
- Quản lý thuế đối với hàng hóa nhập khẩu qua thương mại điện tử xuyên biên giới tại Cục Hải quan thành phố Hồ Chí Minh.
- Hiệp định tránh đánh thuế hai lần và thực tiễn áp dụng đối với cá nhân, tổ chức nước ngoài tại Việt Nam.
- Lộ trình hoàn thiện thuế bảo vệ môi trường hướng tới mục tiêu phát thải ròng bằng 0 của Việt Nam.
- Tác động của chính sách thuế đối ứng từ Hoa Kỳ đến hoạt động xuất khẩu và nguồn thu thuế của Việt Nam.
- Nghiên cứu khả năng áp dụng thuế tài sản đối với nhà ở, đất ở tại Việt Nam trên cơ sở kinh nghiệm của một số quốc gia châu Á.
Tìm hiểu thêm: Luận văn thạc sĩ văn hóa doanh nghiệp
3. Cách chọn đề tài luận văn thạc sĩ về thuế
Đề tài quyết định hướng tiếp cận, phương pháp và khả năng thu thập số liệu của toàn bộ luận văn thạc sĩ về thuế. Một đề tài tốt cần có tính mới, có ý nghĩa thực tiễn và khả thi với nguồn lực của học viên. Để tìm được đề tài như vậy, bạn có thể khai thác ba nguồn đáng tin cậy sau.
3.1. Tham khảo sách báo cùng các giáo trình chuyên ngành
Giáo trình về thuế, quản lý thuế và luật thuế cung cấp nền tảng lý thuyết cho Chương 1 của luận văn thạc sĩ về thuế. Những nội dung giáo trình chỉ trình bày khái quát, chưa gắn với một địa phương hay sắc thuế cụ thể, thường là gợi ý tốt cho đề tài ứng dụng.
Muốn nắm bắt vấn đề thời sự, bạn nên theo dõi thêm Tạp chí Kinh tế – Tài chính, các tạp chí khoa học trên hệ thống VJOL và văn bản chính sách của Bộ Tài chính. Mỗi khi gặp những cụm từ như “còn bất cập”, “chưa có hướng dẫn cụ thể”, “cần tiếp tục nghiên cứu”, hãy ghi lại, vì đó có thể là câu hỏi nghiên cứu cho đề tài của bạn.
3.2. Học từ những công trình nghiên cứu trước
Luận văn, luận án và bài báo từ những người trước giúp bạn học được cách đặt vấn đề, xây dựng khung lý thuyết và xử lý số liệu. Quan trọng hơn, chúng giúp bạn tìm ra khoảng trống nghiên cứu. Theo Thông tư 23/2021/TT-BGDĐT, luận văn thạc sĩ sau khi bảo vệ phải được công bố trên trang thông tin của cơ sở đào tạo. Vì vậy, bạn có thể tra cứu dễ dàng qua thư viện số các trường, Thư viện số Quốc hội hoặc Google Scholar.
Khi viết phần tổng quan, hãy chú ý ba dạng khoảng trống:
- Không gian: vấn đề đã được nghiên cứu ở địa phương này nhưng chưa có ở địa phương khác.
- Thời gian: nghiên cứu cũ thực hiện trước khi luật thuế mới có hiệu lực.
- Phương pháp: nghiên cứu trước chỉ dùng định tính, bạn có thể bổ sung kiểm định định lượng.
Lưu ý: mọi nội dung kế thừa đều phải được trích dẫn đầy đủ để bảo đảm liêm chính học thuật.
Học từ những công trình nghiên cứu trước
3.3. Trao đổi với giảng viên
Theo Thông tư 23/2021/TT-BGDĐT, người hướng dẫn phải có trình độ tiến sĩ phù hợp với đề tài và có kết quả nghiên cứu liên quan trong 5 năm gần nhất. Họ biết rõ hướng nào đang được quan tâm, hướng nào đã bão hòa. Để buổi trao đổi với giảng viên trở nên hiệu quả, bạn nên chuẩn bị:
- 2–3 ý tưởng sơ bộ, kèm lý do lựa chọn và nguồn số liệu dự kiến.
- Bối cảnh cá nhân như vị trí công tác và khả năng tiếp cận số liệu, để giảng viên đánh giá tính khả thi.
- Câu hỏi cụ thể, ví dụ: “Đề tài này nên tiếp cận theo hướng quản lý hay pháp luật?”.
Sau khi chốt đề tài luận văn thạc sĩ về thuế, hãy trao đổi định kỳ với giảng viên để kịp điều chỉnh, vì học viên chỉ được bảo vệ khi người hướng dẫn đồng ý.
4. Cấu trúc một bài luận văn thạc sĩ về thuế
Phần lớn luận văn thạc sĩ về thuế hiện nay, dù theo hướng quản lý kinh tế, tài chính hay luật học, đều được xây dựng theo kết cấu 3 chương quen thuộc:
4.1. Chương 1: Cơ sở lý luận về thuế và quản lý thuế
Chương 1 xây dựng nền tảng lý thuyết và khung phân tích cho toàn bộ luận văn thạc sĩ về thuế. Các nội dung thường gồm:
- Khái niệm, đặc điểm, vai trò của sắc thuế hoặc hoạt động quản lý thuế được nghiên cứu.
- Nội dung quản lý thuế hoặc nội dung pháp luật thuế, ví dụ đăng ký, khai, nộp thuế; hoàn thuế; quản lý nợ; thanh tra, kiểm tra. Đây chính là “bộ khung” để phân tích thực trạng ở Chương 2.
- Tiêu chí đánh giá và các nhân tố ảnh hưởng, chia thành nhân tố từ chính sách, từ cơ quan quản lý và từ người nộp thuế.
- Kinh nghiệm thực tiễn của một số địa phương hoặc quốc gia, kèm bài học rút ra.
Lưu ý: chỉ trình bày những lý thuyết thực sự được dùng ở Chương 2 và Chương 3, tránh sa đà vào kiến thức giáo trình chung chung.
Tìm hiểu thêm: Luận văn thạc sĩ triết học
4.2. Chương 2: Thực trạng pháp luật và thực tiễn áp dụng
Đây là chương có dung lượng lớn nhất và thể hiện rõ nhất năng lực nghiên cứu của học viên. Chương 2 thường đi theo trình tự:
- Giới thiệu địa bàn hoặc đơn vị nghiên cứu: đặc điểm kinh tế – xã hội, cơ cấu tổ chức của cơ quan thuế, hải quan hoặc doanh nghiệp.
- Phân tích thực trạng theo đúng các nội dung đã xác lập ở Chương 1, dựa trên số liệu trong 3–5 năm gần nhất và trình bày bằng bảng biểu, biểu đồ.
- Đánh giá chung: kết quả đạt được, hạn chế và nguyên nhân (khách quan, chủ quan).
Số liệu nên lấy từ nguồn chính thống như báo cáo của cơ quan thuế, hải quan, số liệu thống kê nhà nước, hoặc từ khảo sát do học viên tự thực hiện. Với luận văn luật học, cần phân tích song song quy định pháp luật và thực tiễn thi hành để chỉ ra điểm bất cập, chồng chéo.
Chương 2: Thực trạng pháp luật và thực tiễn áp dụng
4.3. Chương 3: Giải pháp hoàn thiện
Chương 3 là phần thể hiện giá trị ứng dụng của luận văn thạc sĩ về thuế. Bố cục thường gồm:
- Định hướng, mục tiêu của Nhà nước và địa phương về chính sách, quản lý thuế. Đây là căn cứ để giải pháp không đi lệch hướng, chẳng hạn Chiến lược cải cách hệ thống thuế đến năm 2030.
- Nhóm giải pháp cụ thể, mỗi giải pháp phải gắn với một hạn chế đã chỉ ra ở Chương 2 và nêu rõ nội dung, cách thực hiện, chủ thể thực hiện.
- Kiến nghị với Quốc hội, Chính phủ, Bộ Tài chính và các cơ quan liên quan đối với những vấn đề vượt thẩm quyền của đơn vị nghiên cứu.
5. Lời kết
Nếu bạn vẫn còn băn khoăn trong việc chọn đề tài, xây dựng đề cương hay xử lý số liệu, dịch vụ viết thuê luận văn tại VietGuru sẽ đồng hành cùng bạn. Với đội ngũ chuyên gia có nền tảng chuyên môn về thuế, tài chính, kế toán và luật kinh tế, sẽ hỗ trợ bạn từ A đến Z. Mỗi bài viết được thực hiện riêng theo yêu cầu, cập nhật chính sách thuế mới và bảo mật thông tin khách hàng.
Hy vọng những mẫu tham khảo, gợi ý đề tài và hướng dẫn về cấu trúc trong bài viết trên đã giúp bạn có cái nhìn rõ ràng hơn trước khi bắt tay vào thực hiện luận văn thạc sĩ về thuế. Chúc bạn hoàn thành tốt luận văn của mình!
Nguồn tham khảo:
- Thông tư số 23/2021/TT-BGDĐT của Bộ Giáo dục và Đào tạo: Ban hành Quy chế tuyển sinh và đào tạo trình độ thạc sĩ – Cổng TTĐT Chính phủ: https://datafiles.chinhphu.vn/cpp/files/vbpq/2021/09/23-bgddt.pdf