 9 Tháng mười, 2026
Luận văn thạc sĩ cho vay khách hàng cá nhân là chủ đề được nhiều học viên lựa chọn bởi tính thực tiễn cao và gắn liền với hoạt động kinh doanh của các ngân hàng thương mại. Nếu bạn đang tìm kiếm hướng triển khai phù hợp, những mẫu luận văn cho vay khách hàng cá nhân mà VietGuru tổng hợp dưới đây sẽ là nguồn tham khảo hữu ích. Cùng chúng tôi theo dõi nhé!
1. Luận văn thạc sĩ cho vay khách hàng cá nhân là gì?
Luận văn thạc sĩ cho vay khách hàng cá nhân là công trình nghiên cứu khoa học ở bậc cao học, thuộc lĩnh vực tài chính – ngân hàng, tập trung phân tích hoạt động cho vay đối với khách hàng cá nhân tại ngân hàng thương mại. Đây là dạng đề tài có tính thực tiễn cao, giúp học viên vận dụng kiến thức chuyên ngành để nghiên cứu và giải quyết một vấn đề cụ thể trong hoạt động tín dụng.
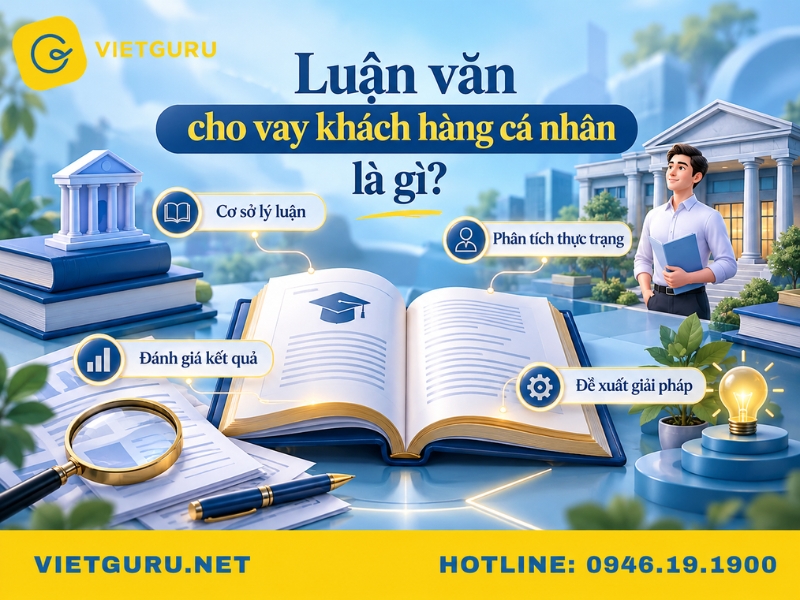
Một bài luận văn thạc sĩ cho vay khách hàng cá nhân thường tập trung vào các nội dung sau:
- Cơ sở lý luận: Làm rõ khái niệm, đặc điểm, vai trò, các hình thức và quy trình cho vay khách hàng cá nhân.
- Phân tích thực trạng: Đánh giá hoạt động cho vay tại một ngân hàng hoặc chi nhánh cụ thể thông qua các chỉ tiêu như doanh số cho vay, dư nợ, nợ quá hạn, nợ xấu, lợi nhuận và chất lượng tín dụng.
- Đánh giá kết quả: Làm rõ những kết quả đạt được, hạn chế còn tồn tại và nguyên nhân ảnh hưởng đến hoạt động cho vay.
- Đề xuất giải pháp: Đưa ra các giải pháp phù hợp nhằm mở rộng quy mô, nâng cao chất lượng tín dụng, kiểm soát rủi ro và cải thiện hiệu quả cho vay khách hàng cá nhân.
Thông qua việc nghiên cứu, học viên có thể kết nối kiến thức lý thuyết với thực tiễn hoạt động ngân hàng, đồng thời rèn luyện khả năng thu thập dữ liệu, phân tích số liệu, đánh giá vấn đề và xây dựng giải pháp.
Luận văn thạc sĩ cho vay khách hàng cá nhân là gì?
2. Cấu trúc luận văn thạc sĩ cho vay khách hàng cá nhân chuẩn
Một bài luận văn thạc sĩ cho vay khách hàng cá nhân cần được xây dựng theo trình tự logic để người đọc dễ dàng theo dõi từ nền tảng lý thuyết đến thực trạng và giải pháp. Với dạng đề tài này, bài luận thường sẽ được triển khai với cấu trúc 3 chương chính như sau:
2.1. Chương 1: Cơ sở lý luận về cho vay khách hàng cá nhân
Chương 1 đóng vai trò nền tảng học thuật cho toàn bộ luận văn thạc sĩ cho vay khách hàng cá nhân. Phần này giúp người đọc hiểu rõ các khái niệm, đặc điểm và nội dung liên quan đến cho vay khách hàng cá nhân trước khi đi vào phân tích một ngân hàng cụ thể.
Nội dung chương 1 mà bạn có thể triển khai gồm:
- Khái niệm cho vay khách hàng cá nhân: Làm rõ khái niệm cho vay, khách hàng cá nhân và cho vay phục vụ nhu cầu đời sống hoặc hoạt động kinh doanh của cá nhân.
- Đặc điểm của cho vay khách hàng cá nhân: Phân tích đối tượng vay, nhu cầu vốn, quy mô khoản vay, thời hạn vay, phương thức trả nợ và mức độ rủi ro.
- Vai trò của cho vay khách hàng cá nhân: Làm rõ vai trò đối với ngân hàng, khách hàng và nền kinh tế, chẳng hạn hỗ trợ nhu cầu tiêu dùng, sản xuất kinh doanh và mở rộng hoạt động tín dụng bán lẻ.
- Các hình thức cho vay: Có thể phân loại theo mục đích sử dụng vốn, thời hạn, phương thức cho vay hoặc biện pháp bảo đảm tùy theo phạm vi nghiên cứu.
- Quy trình cho vay khách hàng cá nhân: Trình bày các bước cơ bản từ tiếp nhận nhu cầu, thẩm định, phê duyệt, ký kết, giải ngân đến kiểm tra và thu hồi nợ.
- Các chỉ tiêu đánh giá hoạt động cho vay: Tập trung vào doanh số cho vay, dư nợ, doanh số thu nợ, nợ quá hạn, nợ xấu, thu nhập từ hoạt động cho vay và các chỉ tiêu phản ánh chất lượng tín dụng.
- Các yếu tố ảnh hưởng: Xem xét những yếu tố từ phía ngân hàng, khách hàng và môi trường kinh tế – pháp lý có thể tác động đến hoạt động cho vay.
2.2. Chương 2: Thực trạng cho vay khách hàng cá nhân tại ngân hàng
Nếu chương 1 trả lời câu hỏi “Cho vay khách hàng cá nhân là gì và được đánh giá như thế nào?”, thì chương 2 tập trung trả lời “Hoạt động này đang diễn ra như thế nào tại ngân hàng được nghiên cứu?” Đây thường là phần trọng tâm của luận văn thạc sĩ cho vay khách hàng cá nhân vì cung cấp dữ liệu thực tế để nhận diện kết quả, hạn chế và nguyên nhân.
Nội dung chương 2 thường sẽ gồm:
- Khái quát về ngân hàng nghiên cứu: Giới thiệu quá trình hình thành, cơ cấu tổ chức, lĩnh vực hoạt động và tình hình kinh doanh của ngân hàng hoặc chi nhánh.
- Tình hình hoạt động tín dụng: Phân tích tổng quan về nguồn vốn, dư nợ, doanh số cho vay và kết quả kinh doanh để tạo bối cảnh cho việc đánh giá tín dụng cá nhân.
- Thực trạng cho vay khách hàng cá nhân: Phân tích quy mô và tốc độ tăng trưởng cho vay qua từng năm; cơ cấu khoản vay theo mục đích, thời hạn hoặc phương thức cho vay nếu có dữ liệu.
- Chất lượng cho vay: Đánh giá khả năng thu hồi vốn, nợ quá hạn, nợ xấu và các chỉ tiêu liên quan. Những chỉ tiêu này giúp luận văn không chỉ nhìn vào mức tăng trưởng mà còn xem xét tính an toàn và hiệu quả của hoạt động tín dụng.
- Quy trình cho vay thực tế: Đối chiếu quy trình đang được áp dụng tại ngân hàng với cơ sở lý luận đã trình bày ở chương 1.
- Kết quả đạt được: Chỉ ra những mặt tích cực như tăng trưởng dư nợ, mở rộng khách hàng, đa dạng hóa sản phẩm hoặc cải thiện chất lượng dịch vụ.
- Hạn chế và nguyên nhân: Xác định những vấn đề còn tồn tại như quy trình chưa tối ưu, thời gian xử lý hồ sơ, chất lượng thẩm định, khả năng kiểm soát rủi ro hoặc áp lực cạnh tranh.
Phần này nên ưu tiên số liệu thực tế, bảng biểu và biểu đồ thay vì mô tả chung chung. Mỗi bảng số liệu cần có nhận xét và giải thích để làm rõ xu hướng biến động. Quan trọng hơn, kết luận về hạn chế phải xuất phát từ dữ liệu hoặc bằng chứng nghiên cứu thay vì suy đoán.
Chương 2: Thực trạng cho vay khách hàng cá nhân tại ngân hàng
2.3. Chương 3: Giải pháp phát triển cho vay khách hàng cá nhân
Chương 3 là phần chuyển hóa kết quả nghiên cứu thành hướng hành động cụ thể. Các giải pháp cần xuất phát trực tiếp từ những hạn chế và nguyên nhân đã xác định trong chương 2.
Một chương giải pháp hoàn chỉnh có thể tập trung vào:
- Định hướng phát triển: Xác định mục tiêu và định hướng của ngân hàng đối với hoạt động cho vay khách hàng cá nhân trong thời gian tới.
- Giải pháp mở rộng quy mô cho vay: Phát triển sản phẩm phù hợp với từng nhóm khách hàng, mở rộng thị trường và nâng cao khả năng tiếp cận vốn.
- Giải pháp nâng cao chất lượng tín dụng: Hoàn thiện quy trình thẩm định, nâng cao chất lượng đánh giá khả năng trả nợ và tăng cường kiểm tra sau giải ngân.
- Giải pháp quản trị rủi ro: Nhận diện sớm các khoản vay có dấu hiệu rủi ro, nâng cao chất lượng dữ liệu và tăng cường kiểm soát nợ quá hạn, nợ xấu.
- Giải pháp nâng cao chất lượng nhân sự: Đào tạo đội ngũ cán bộ tín dụng về nghiệp vụ, kỹ năng phân tích khách hàng và quản trị rủi ro.
- Giải pháp ứng dụng công nghệ: Tăng cường số hóa quy trình, khai thác dữ liệu khách hàng và cải thiện trải nghiệm trong quá trình đăng ký, xét duyệt và quản lý khoản vay.
- Kiến nghị: Đề xuất kiến nghị đối với ngân hàng, cơ quan quản lý hoặc các bên liên quan nếu cần thiết để tạo điều kiện thuận lợi cho hoạt động cho vay.
Một giải pháp tốt cần trả lời được ba câu hỏi: Vấn đề nằm ở đâu? Vì sao xảy ra? Cần làm gì để khắc phục?
Ví dụ: Nếu chương 2 cho thấy thời gian xử lý hồ sơ còn dài do quy trình kiểm tra thủ công, chương 3 nên đề xuất giải pháp cụ thể về số hóa hồ sơ, phân quyền xử lý hoặc cải tiến quy trình thay vì chỉ viết chung rằng “cần nâng cao chất lượng dịch vụ”.
3. Tổng hợp mẫu luận văn thạc sĩ cho vay khách hàng cá nhân đạt điểm cao
Mẫu 1:
- Luận văn “Kiểm soát rủi ro tín dụng trong cho vay khách hàng cá nhân tại Ngân hàng TMCP Công thương Việt Nam – Chi nhánh Quảng Nam” tập trung hệ thống hóa cơ sở lý luận về kiểm soát rủi ro tín dụng trong cho vay khách hàng cá nhân, đồng thời phân tích thực trạng tại VietinBank Chi nhánh Quảng Nam.
- Trên cơ sở đánh giá những kết quả đạt được, hạn chế và nguyên nhân, luận văn thạc sĩ cho vay khách hàng cá nhân này đề xuất các khuyến nghị nhằm hoàn thiện công tác kiểm soát rủi ro, hạn chế nợ xấu và nâng cao chất lượng hoạt động cho vay khách hàng cá nhân tại chi nhánh.
Tải luận văn: TẠI ĐÂY
Mẫu 2:
- Luận văn “Kiểm soát rủi ro tín dụng trong cho vay khách hàng cá nhân tại Ngân hàng TMCP Công thương Việt Nam – Chi nhánh Đắk Nông” tập trung làm rõ cơ sở lý luận về rủi ro tín dụng và công tác kiểm soát rủi ro trong cho vay khách hàng cá nhân.
- Luận văn thạc sĩ cho vay khách hàng cá nhân này phân tích thực trạng kiểm soát rủi ro tại VietinBank Đắk Nông giai đoạn 2011–2013, từ đó đánh giá những kết quả, hạn chế và nguyên nhân, đồng thời đề xuất các giải pháp nhằm hạn chế rủi ro tín dụng và nâng cao chất lượng cho vay khách hàng cá nhân tại chi nhánh.
Tải luận văn: TẠI ĐÂY
Mẫu 3:
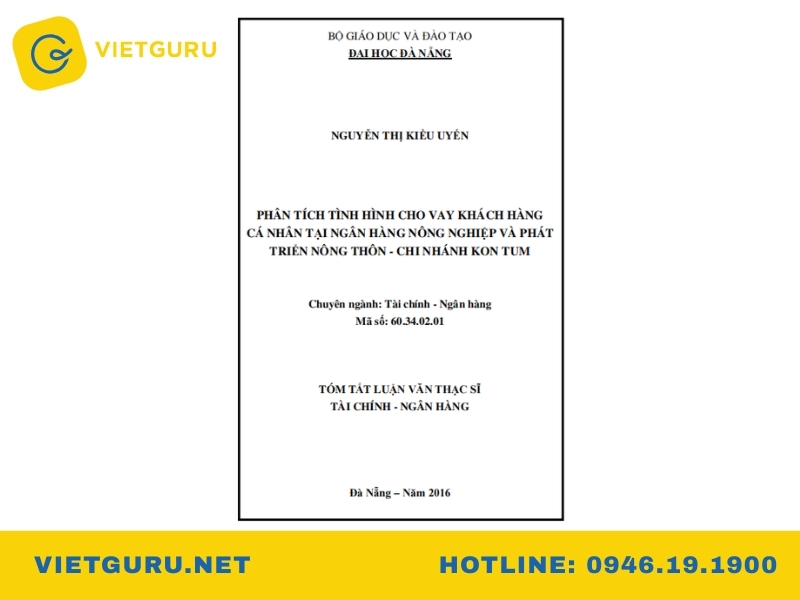
- Luận văn “Phân tích tình hình cho vay khách hàng cá nhân tại Ngân hàng Nông nghiệp và Phát triển Nông thôn – Chi nhánh Kon Tum” tập trung hệ thống hóa cơ sở lý luận về hoạt động cho vay khách hàng cá nhân tại ngân hàng thương mại, đồng thời phân tích và đánh giá thực trạng cho vay tại Agribank Chi nhánh Kon Tum dựa trên số liệu giai đoạn 2013–2015.
- Trên cơ sở nhận diện những kết quả đạt được và hạn chế còn tồn tại, luận văn thạc sĩ cho vay khách hàng cá nhân này đề xuất các giải pháp nhằm hoàn thiện và phát triển hoạt động cho vay khách hàng cá nhân tại chi nhánh trong thời gian tới.
Tổng hợp mẫu luận văn thạc sĩ cho vay khách hàng cá nhân đạt điểm cao
Tải luận văn: TẠI ĐÂY
Mẫu 4:
- Luận văn “Phân tích tình hình cho vay khách hàng cá nhân tại Công ty Tài chính TNHH MTV Ngân hàng Việt Nam Thịnh Vượng” tập trung hệ thống hóa cơ sở lý luận về cho vay khách hàng cá nhân tại các tổ chức tín dụng, đồng thời phân tích hoạt động cho vay tại VPB FC trong giai đoạn 2012–2014.
- Bài luận văn thạc sĩ cho vay khách hàng cá nhân này đánh giá những kết quả đạt được, hạn chế và nguyên nhân trong hoạt động cho vay tiêu dùng cá nhân, từ đó đề xuất các giải pháp nhằm hoàn thiện và phát triển hoạt động cho vay khách hàng cá nhân tại công ty trong thời gian tới.
Tải luận văn: TẠI ĐÂY
Mẫu 5:
- Luận văn “Chất lượng cho vay đối với khách hàng cá nhân tại Ngân hàng Thương mại Cổ phần Quân đội” tập trung hệ thống hóa cơ sở lý luận về chất lượng cho vay khách hàng cá nhân, đồng thời phân tích thực trạng tại MB Chi nhánh Hải Phòng trong giai đoạn 2013–2015.
- Bài luận văn thạc sĩ cho vay khách hàng cá nhân này đánh giá những kết quả đạt được, hạn chế và nguyên nhân ảnh hưởng đến chất lượng cho vay, từ đó đề xuất các giải pháp nhằm nâng cao chất lượng tín dụng, kiểm soát rủi ro và cải thiện hiệu quả cho vay khách hàng cá nhân tại chi nhánh.
Tải luận văn: TẠI ĐÂY
4. Gợi ý đề tài luận văn thạc sĩ cho vay khách hàng cá nhân mới nhất
Lựa chọn đề tài phù hợp là bước quan trọng giúp luận văn thạc sĩ cho vay khách hàng cá nhân có hướng nghiên cứu rõ ràng, dữ liệu khả thi và giá trị ứng dụng thực tế. Dưới đây là 20 đề tài luận văn hay mà bạn có thể tham khảo:
- Giải pháp nâng cao hiệu quả cho vay khách hàng cá nhân tại Ngân hàng TMCP [Tên ngân hàng] – Chi nhánh [Tên chi nhánh].
- Các yếu tố ảnh hưởng đến quyết định vay vốn của khách hàng cá nhân tại các ngân hàng thương mại trên địa bàn [Tỉnh/Thành phố].
- Nâng cao chất lượng cho vay khách hàng cá nhân tại Ngân hàng TMCP [Tên ngân hàng] trong bối cảnh cạnh tranh tín dụng bán lẻ.
- Phát triển hoạt động cho vay khách hàng cá nhân gắn với chuyển đổi số tại Ngân hàng TMCP [Tên ngân hàng].
- Các yếu tố ảnh hưởng đến chất lượng cho vay khách hàng cá nhân tại ngân hàng thương mại.
- Quản trị rủi ro tín dụng trong cho vay khách hàng cá nhân tại Ngân hàng TMCP [Tên ngân hàng].
- Giải pháp hạn chế nợ xấu trong hoạt động cho vay khách hàng cá nhân tại ngân hàng thương mại.
- Ảnh hưởng của chất lượng dịch vụ đến sự hài lòng của khách hàng cá nhân đối với hoạt động cho vay tại ngân hàng thương mại.
- Các yếu tố ảnh hưởng đến khả năng tiếp cận vốn ngân hàng của khách hàng cá nhân tại [Tỉnh/Thành phố].
- Ứng dụng công nghệ số trong nâng cao hiệu quả cho vay khách hàng cá nhân tại ngân hàng thương mại.
- Hoàn thiện quy trình thẩm định tín dụng đối với khách hàng cá nhân tại Ngân hàng TMCP [Tên ngân hàng].
- Tác động của chấm điểm tín dụng đến chất lượng cho vay khách hàng cá nhân tại ngân hàng thương mại.
- Phân tích các yếu tố ảnh hưởng đến khả năng trả nợ của khách hàng cá nhân tại ngân hàng thương mại.
- Phát triển cho vay tiêu dùng đối với khách hàng cá nhân tại Ngân hàng TMCP [Tên ngân hàng].
- Giải pháp mở rộng cho vay khách hàng cá nhân đối với nhóm khách hàng trẻ tại ngân hàng thương mại.
- Ảnh hưởng của trải nghiệm khách hàng đến ý định tiếp tục sử dụng dịch vụ cho vay tại ngân hàng thương mại.
- Ứng dụng dữ liệu lớn trong đánh giá và quản trị rủi ro cho vay khách hàng cá nhân tại ngân hàng thương mại.
- Phát triển tín dụng xanh đối với khách hàng cá nhân tại các ngân hàng thương mại Việt Nam.
- Các yếu tố ảnh hưởng đến ý định sử dụng dịch vụ vay vốn trực tuyến của khách hàng cá nhân tại ngân hàng thương mại.
- Giải pháp phát triển hoạt động cho vay khách hàng cá nhân theo hướng an toàn, hiệu quả và bền vững tại ngân hàng thương mại.
Gợi ý đề tài luận văn thạc sĩ cho vay khách hàng cá nhân mới nhất
5. Những lỗi thường gặp khi viết luận văn cho vay khách hàng cá nhân
Trong quá trình thực hiện luận văn cho vay khách hàng cá nhân, học viên dễ mắc phải một số lỗi liên quan đến dữ liệu, phạm vi nghiên cứu, phương pháp phân tích và tính thực tiễn của giải pháp. Nhận diện sớm những hạn chế này sẽ giúp luận văn có định hướng rõ ràng, lập luận chặt chẽ và thuyết phục hơn.
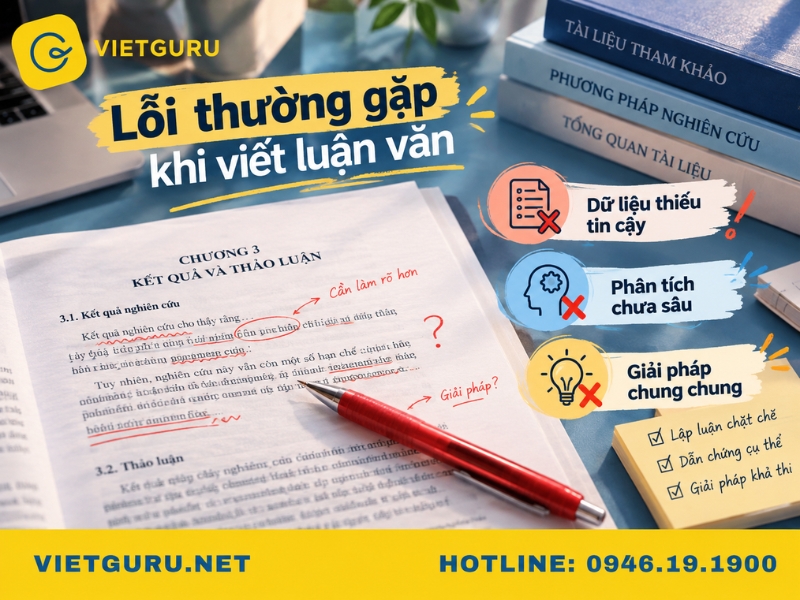
Thiếu dữ liệu hoặc số liệu chưa đáng tin cậy
- Số liệu về dư nợ, doanh số cho vay, nợ xấu hay khách hàng cá nhân tại từng chi nhánh thường không được công khai đầy đủ.
- Cách khắc phục: Kết hợp báo cáo tài chính, báo cáo thường niên, dữ liệu từ Ngân hàng Nhà nước, khảo sát hoặc phỏng vấn chuyên gia. Cần kiểm tra tính thống nhất và tuyệt đối không tự tạo số liệu thực tế.
Đề tài quá rộng, phạm vi chưa cụ thể
- Đề tài có phạm vi quá lớn dễ khiến nội dung dàn trải, thiếu chiều sâu và khó thu thập dữ liệu.
- Cách khắc phục: Nên giới hạn theo một ngân hàng/chi nhánh, một khoảng thời gian và một nhóm sản phẩm như vay tiêu dùng, vay mua nhà hoặc vay sản xuất kinh doanh.
Cơ sở lý luận và phương pháp nghiên cứu còn yếu
- Một số luận văn thiên về mô tả thực trạng nhưng thiếu nền tảng lý thuyết hoặc chưa lựa chọn phương pháp phân tích phù hợp.
- Cách khắc phục: Hệ thống hóa lý thuyết, tham khảo nghiên cứu trước và lựa chọn phương pháp phù hợp với dữ liệu. Khi cần, có thể sử dụng SPSS, Excel hoặc các công cụ thống kê để tăng tính định lượng.
Phân tích số liệu còn hời hợt
- Chỉ trình bày bảng biểu mà không giải thích nguyên nhân và ý nghĩa của biến động sẽ khiến luận văn thiếu chiều sâu.
- Cách khắc phục: Sau mỗi bảng hoặc biểu đồ, nên làm rõ xu hướng, nguyên nhân, tác động và nhận định. Đặc biệt, cần phân tích cả tăng trưởng tín dụng và chất lượng khoản vay.
Giải pháp còn chung chung, thiếu tính khả thi
- Các đề xuất như “nâng cao chất lượng nhân sự”, “đẩy mạnh công nghệ” nếu không có cách triển khai cụ thể sẽ khó tạo giá trị thực tiễn.
- Cách khắc phục: Mỗi giải pháp cần gắn với một hạn chế cụ thể, đồng thời xác định cách thực hiện, bộ phận phụ trách, thời gian và kết quả kỳ vọng.
Trình bày luận văn chưa thống nhất
- Lỗi về font chữ, mục lục, đánh số bảng biểu, trích dẫn hoặc tài liệu tham khảo có thể làm giảm tính chuyên nghiệp của bài nghiên cứu.
- Cách khắc phục: Kiểm tra kỹ thể thức theo quy định của trường, thống nhất cách trình bày và rà soát toàn bộ luận văn trước khi nộp.
Các chương thiếu sự liên kết
- Một lỗi quan trọng là chương 1 đưa ra tiêu chí nhưng chương 2 không sử dụng, trong khi giải pháp ở chương 3 lại không xuất phát từ những hạn chế đã phân tích.
- Cách khắc phục: Duy trì mạch nghiên cứu xuyên suốt: Cơ sở lý luận → Thực trạng → Hạn chế và nguyên nhân → Giải pháp. Đây là nền tảng giúp luận văn logic, có chiều sâu và khả năng ứng dụng cao.
Những lỗi thường gặp khi viết luận văn cho vay khách hàng cá nhân
6. Lời kết
Nếu bạn đang gặp khó khăn trong việc xây dựng đề cương, xử lý số liệu, phân tích thực trạng hay hoàn thiện nội dung, VietGuru cung cấp dịch vụ viết thuê luận văn với quy trình hỗ trợ chuyên nghiệp, nội dung được xây dựng theo yêu cầu và bám sát định hướng nghiên cứu của từng học viên. Đội ngũ của chúng tôi sẽ đồng hành cùng bạn từ khâu lựa chọn đề tài, xây dựng cấu trúc đến chỉnh sửa và hoàn thiện luận văn, giúp bạn tiết kiệm thời gian và tự tin hơn trong quá trình thực hiện.
Hy vọng bài viết trên đã giúp bạn có thêm định hướng để lựa chọn và triển khai luận văn thạc sĩ cho vay khách hàng cá nhân một cách khoa học, chặt chẽ và có tính ứng dụng cao. Một đề tài được đầu tư đúng hướng, số liệu đáng tin cậy và giải pháp xuất phát từ thực tiễn sẽ là nền tảng quan trọng để bạn nâng cao chất lượng nghiên cứu và tạo dấu ấn trong quá trình bảo vệ luận văn.