 16 Tháng mười, 2026
Current ratio (hệ số thanh toán hiện hành) là một trong những chỉ số tài chính cơ bản nhất giúp đánh giá khả năng doanh nghiệp chi trả các khoản nợ ngắn hạn bằng tài sản ngắn hạn. Vậy chỉ số này là gì, công thức tính ra sao và chỉ số bao nhiêu là hợp lý? Cùng VietGuru theo dõi bài viết dưới đây nhé!
1. Current ratio là gì?
Đánh giá khả năng doanh nghiệp đáp ứng các nghĩa vụ nợ ngắn hạn là bước nền tảng trong phân tích báo cáo tài chính. Current ratio là một trong những chỉ tiêu được sử dụng phổ biến nhất cho mục đích này, nhờ cách tính đơn giản và khả năng phản ánh trực tiếp tình trạng thanh khoản.
1.1. Khái niệm current ratio (tỷ số thanh toán hiện hành)
Current ratio, hay tỷ số thanh toán hiện hành, là chỉ tiêu biểu thị mối quan hệ giữa tài sản ngắn hạn và nợ ngắn hạn của doanh nghiệp tại một thời điểm xác định. Chỉ tiêu này phản ánh khả năng doanh nghiệp dùng các tài sản có thể chuyển đổi thành tiền trong ngắn hạn để trang trải các nghĩa vụ nợ đến hạn.
Trong tài liệu tiếng Việt, current ratio còn được gọi là hệ số khả năng thanh toán hiện thời hoặc hệ số thanh toán ngắn hạn. Trong tiếng Anh, chỉ tiêu này còn có tên gọi khác là working capital ratio.
Current ratio gồm hai thành phần, đều được trình bày trên bảng cân đối kế toán:
- Tài sản ngắn hạn (Current Assets): các tài sản có thể chuyển đổi thành tiền trong vòng 12 tháng, gồm tiền và tương đương tiền, chứng khoán thanh khoản cao, phải thu ngắn hạn và hàng tồn kho.
- Nợ ngắn hạn (Current Liabilities): các nghĩa vụ nợ đến hạn trong vòng 12 tháng, gồm vay ngắn hạn, phải trả người bán, chi phí phải trả và phải trả người lao động.
1.2. Vai trò của current ratio trong phân tích tài chính
Current ratio cung cấp thông tin cho nhiều nhóm đối tượng cả bên trong lẫn bên ngoài doanh nghiệp, với các vai trò chính sau:
- Đo lường khả năng thanh khoản: phản ánh mức độ doanh nghiệp có thể dùng tài sản ngắn hạn để thanh toán nợ đến hạn mà không phải thanh lý tài sản dài hạn.
- Căn cứ thẩm định tín dụng: ngân hàng, tổ chức tín dụng và nhà cung cấp dùng chỉ tiêu này để đánh giá mức độ tín nhiệm trước khi cấp tín dụng hoặc chấp thuận thanh toán trả chậm.
- Hỗ trợ quyết định đầu tư: giúp nhà đầu tư đánh giá mức độ vững vàng tài chính và nhận diện sớm rủi ro mất khả năng thanh toán.
- Công cụ quản trị vốn lưu động: là căn cứ để ban điều hành điều chỉnh chính sách công nợ, hàng tồn kho và cơ cấu nợ vay.
- Phân tích so sánh: cho phép theo dõi xu hướng thanh khoản qua các kỳ và so sánh giữa các doanh nghiệp cùng ngành.
Vai trò của current ratio trong phân tích tài chính
Tuy vậy, current ratio không phải thước đo toàn diện. Giá trị quá cao có thể phản ánh việc sử dụng tài sản ngắn hạn kém hiệu quả. Chỉ tiêu này cũng không phân biệt chất lượng thanh khoản của từng khoản mục tài sản. Vì vậy, current ratio cần được phân tích cùng các chỉ tiêu tài chính khác.
2. Current ratio công thức
Công thức của current ratio khá đơn giản. Tuy nhiên, kết quả chỉ chính xác khi các chỉ tiêu đầu vào được xác định đúng theo cấu trúc của báo cáo tài chính.
2.1. Công thức tính current ratio
Current ratio được xác định bằng tỷ lệ giữa tổng tài sản ngắn hạn và tổng nợ ngắn hạn:
Current Ratio = Current Assets / Current Liabilities
(Tỷ số thanh toán hiện hành = Tài sản ngắn hạn / Nợ ngắn hạn)
Trong đó:
- Current Assets (CA): tổng tài sản ngắn hạn tại thời điểm lập báo cáo.
- Current Liabilities (CL): tổng nợ ngắn hạn tại cùng thời điểm.
Đơn vị của current ratio là lần. Kết quả có thể được biểu diễn dưới dạng số thập phân (ví dụ: 2,0) hoặc dạng tỷ lệ (2:1). Hai cách viết này cùng có nghĩa là doanh nghiệp có 2 đồng tài sản ngắn hạn cho mỗi 1 đồng nợ ngắn hạn.
Đối với doanh nghiệp Việt Nam áp dụng chế độ kế toán theo Thông tư 200/2014/TT-BTC, có thể lấy số liệu trực tiếp từ bảng cân đối kế toán (Mẫu B01-DN). Theo mẫu này, tài sản ngắn hạn tương ứng với mã số 100 và nợ ngắn hạn tương ứng với mã số 310. Công thức vì vậy có thể viết gọn như sau:
Current Ratio = Chỉ tiêu mã số 100 / Chỉ tiêu mã số 310
Lưu ý: Tử số và mẫu số phải được lấy tại cùng một thời điểm (cùng cột “số cuối kỳ” hoặc cùng cột “số đầu năm”). Nếu lấy số liệu ở hai thời điểm khác nhau, kết quả sẽ không có giá trị phân tích.
Tìm hiểu thêm: Rủi ro tín dụng
2.2. Giải thích tài sản ngắn hạn và nợ ngắn hạn
Tài sản ngắn hạn
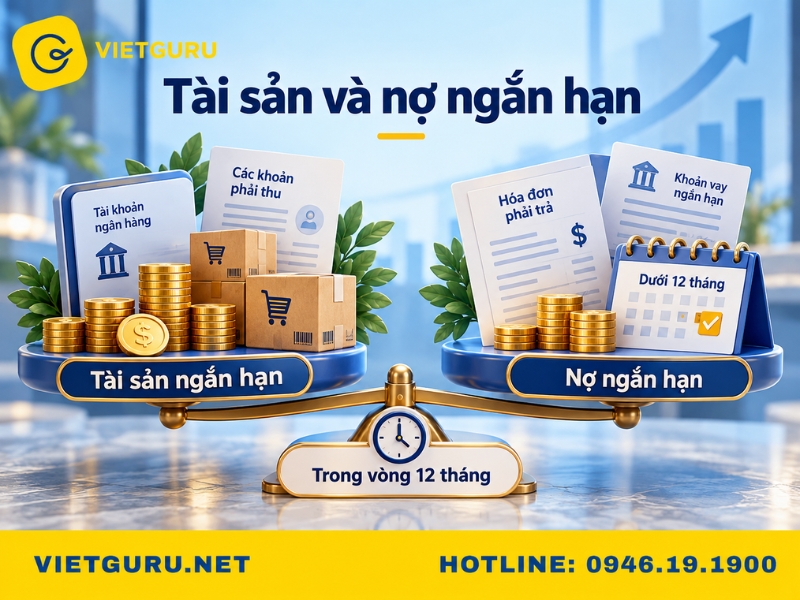
Tài sản ngắn hạn là các tài sản mà doanh nghiệp dự kiến chuyển đổi thành tiền, bán hoặc sử dụng trong vòng 12 tháng hoặc trong một chu kỳ kinh doanh thông thường. Trên bảng cân đối kế toán, tài sản ngắn hạn (mã số 100) bao gồm năm nhóm:
| Mã số | Khoản mục | Ví dụ |
| 110 | Tiền và các khoản tương đương tiền | Tiền mặt, tiền gửi ngân hàng, khoản đầu tư có kỳ hạn không quá 3 tháng |
| 120 | Đầu tư tài chính ngắn hạn | Chứng khoán kinh doanh, tiền gửi có kỳ hạn dưới 12 tháng |
| 130 | Các khoản phải thu ngắn hạn | Phải thu khách hàng, trả trước cho người bán |
| 140 | Hàng tồn kho | Nguyên vật liệu, sản phẩm dở dang, thành phẩm, hàng hóa |
| 150 | Tài sản ngắn hạn khác | Chi phí trả trước ngắn hạn, thuế GTGT được khấu trừ |
Nợ ngắn hạn
Nợ ngắn hạn là các nghĩa vụ nợ phải thanh toán trong vòng 12 tháng hoặc trong một chu kỳ kinh doanh thông thường. Trên bảng cân đối kế toán, nợ ngắn hạn tương ứng với mã số 310. Các khoản tiêu biểu gồm:
- Phải trả người bán ngắn hạn
- Người mua trả tiền trước ngắn hạn
- Thuế và các khoản phải nộp Nhà nước
- Phải trả người lao động
- Chi phí phải trả ngắn hạn
- Vay và nợ thuê tài chính ngắn hạn (mã số 320)
Giải thích tài sản ngắn hạn và nợ ngắn hạn
Một điểm cần lưu ý là các khoản vay dài hạn đến hạn trả trong vòng 12 tháng tới cũng được phân loại vào nợ ngắn hạn. Vì vậy, khi phân tích, cần đọc kỹ thuyết minh báo cáo tài chính để đánh giá chính xác áp lực thanh toán của doanh nghiệp.
3. Cách tính current ratio
Để có kết quả đáng tin cậy, việc tính current ratio cần tuân theo một quy trình nhất quán: từ thu thập dữ liệu, xác định chỉ tiêu đến diễn giải kết quả. Sau đây VietGuru sẽ hướng dẫn bạn cách tính current ratio từng bước, kèm ví dụ thực tế để bạn dễ dàng tham khảo:
3.1. Các bước tính current ratio
Bước 1: Thu thập bảng cân đối kế toán
Sử dụng bảng cân đối kế toán của kỳ cần phân tích (quý, bán niên hoặc năm). Đối với doanh nghiệp niêm yết, nên ưu tiên báo cáo tài chính đã được kiểm toán hoặc soát xét. Cũng cần xác định rõ đang dùng báo cáo riêng (công ty mẹ) hay báo cáo hợp nhất.
Bước 2: Xác định tổng tài sản ngắn hạn
Lấy giá trị chỉ tiêu “A – Tài sản ngắn hạn” (mã số 100) tại thời điểm cần phân tích.
Bước 3: Xác định tổng nợ ngắn hạn
Lấy giá trị chỉ tiêu “Nợ ngắn hạn” (mã số 310) tại cùng thời điểm với tài sản ngắn hạn.
Bước 4: Thực hiện phép tính
Chia tổng tài sản ngắn hạn cho tổng nợ ngắn hạn. Kết quả sẽ thường được làm tròn đến 2 chữ số thập phân.
Bước 5: Đối chiếu và diễn giải
So sánh kết quả với các kỳ trước để xác định xu hướng, đồng thời đối chiếu với các doanh nghiệp cùng ngành. Một con số đứng riêng lẻ hiếm khi đủ để đưa ra kết luận về khả năng thanh toán.
3.2. Ví dụ minh họa cách tính current ratio
Ví dụ 1: Doanh nghiệp giả định
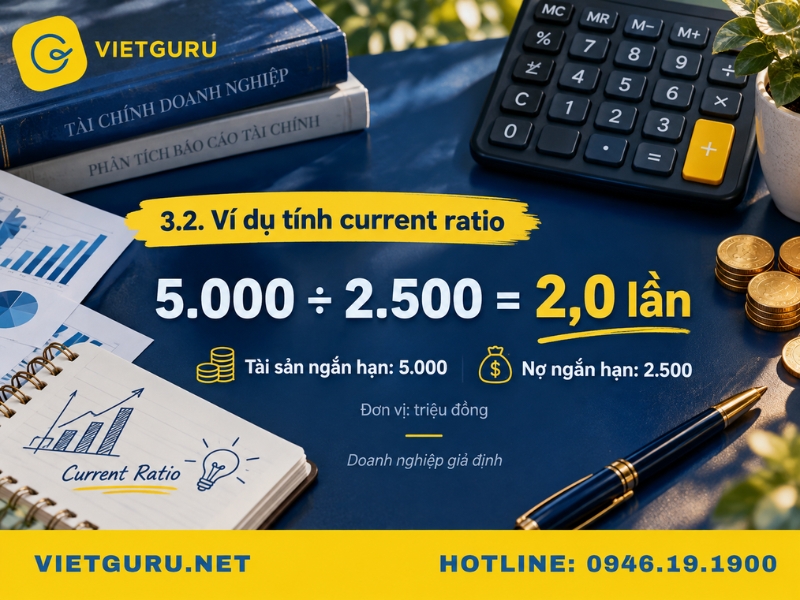
Công ty A có số liệu trên bảng cân đối kế toán tại ngày 31/12 như sau (đơn vị: triệu đồng):
| Tài sản ngắn hạn | Giá trị | Nợ ngắn hạn | Giá trị |
| Tiền và tương đương tiền | 800 | Phải trả người bán | 1.100 |
| Phải thu ngắn hạn | 1.700 | Vay ngắn hạn | 1.000 |
| Hàng tồn kho | 2.200 | Chi phí phải trả và nợ khác | 400 |
| Tài sản ngắn hạn khác | 300 | ||
| Tổng cộng | 5.000 | Tổng cộng | 2.500 |
Áp dụng công thức: Current Ratio = 5.000 / 2.500 = 2,0 lần
Kết quả cho thấy cứ mỗi 1 đồng nợ ngắn hạn, công ty A có 2 đồng tài sản ngắn hạn để bảo đảm thanh toán.
Ví dụ minh họa cách tính current ratio
Ví dụ 2: Báo cáo tài chính thực tế
Theo báo cáo tài chính công ty mẹ quý I/2024 của doanh nghiệp mã CMI (niêm yết trên HNX), tại thời điểm cuối kỳ, tài sản ngắn hạn đạt khoảng 97,90 tỷ đồng, trong khi nợ ngắn hạn là khoảng 120,71 tỷ đồng.
Chỉ tiêu | Đầu năm 2024 | Cuối quý I/2024 |
| Tài sản ngắn hạn (mã số 100) | 97.904.237.330 | 97.901.050.330 |
| Nợ ngắn hạn (mã số 310) | 118.308.515.600 | 120.709.135.874 |
| Current ratio | ≈ 0,83 lần | ≈ 0,81 lần |
Trong trường hợp này, current ratio thấp hơn 1 ở cả hai thời điểm. Điều đó có nghĩa là nợ ngắn hạn đang vượt quá tài sản ngắn hạn. Chỉ tiêu còn giảm nhẹ trong quý, chủ yếu do nợ ngắn hạn tăng trong khi tài sản ngắn hạn gần như không đổi. Đây là tín hiệu cần theo dõi thêm về áp lực thanh khoản, cùng với các chỉ tiêu bổ trợ như quick ratio và dòng tiền từ hoạt động kinh doanh.
Tìm hiểu thêm: 5 khoảng cách chất lượng dịch vụ
4. Ý nghĩa của current ratio
Giá trị của current ratio nằm ở cách diễn giải con số trong bối cảnh cụ thể của doanh nghiệp. Khi được đọc đúng, chỉ tiêu này cho biết trạng thái thanh khoản đang an toàn, cân bằng hay tiềm ẩn rủi ro. Đây là căn cứ quan trọng cho quyết định của nhà quản trị, nhà đầu tư và chủ nợ.
Diễn giải các mức giá trị current ratio
- Current ratio < 1: Nợ ngắn hạn vượt tài sản ngắn hạn, có dấu hiệu rủi ro thanh khoản
- Current ratio = 1: Tài sản ngắn hạn vừa đủ bù đắp nợ ngắn hạn, biên an toàn thấp
- Current ratio 1 – 2: Thanh khoản ổn định, thường được xem là vùng hợp lý
- Current ratio > 2: Thanh khoản dồi dào, nhưng có thể phản ánh việc sử dụng vốn chưa hiệu quả
Các ngưỡng trên chỉ mang tính tham khảo, vì mức hợp lý còn phụ thuộc vào ngành nghề và mô hình kinh doanh.
Ý nghĩa của current ratio đối với từng nhóm đối tượng
- Nhà quản trị: dùng current ratio để giám sát thanh khoản và điều chỉnh kịp thời chính sách công nợ, hàng tồn kho hoặc cơ cấu vốn vay. Nếu chỉ tiêu duy trì quá cao, doanh nghiệp cần rà soát lại hiệu quả sử dụng vốn.
- Nhà đầu tư: dùng chỉ tiêu này để đánh giá mức độ an toàn tài chính ngắn hạn và xu hướng thanh khoản qua các kỳ.
- Ngân hàng và chủ nợ: coi đây là căn cứ thẩm định khả năng trả nợ trước khi cấp tín dụng hoặc chấp thuận thanh toán trả chậm.
Các yếu tố ảnh hưởng
- Ngành nghề: doanh nghiệp bán lẻ có vòng quay tiền nhanh nên có thể vận hành hiệu quả với current ratio thấp.
- Chu kỳ kinh doanh: doanh nghiệp có chu kỳ sản xuất dài thường có hàng tồn kho lớn. Khi đó, current ratio cao chưa chắc phản ánh đúng thanh khoản thực tế.
- Chính sách tài chính: chính sách thận trọng thường đi kèm current ratio cao, còn chính sách tăng trưởng chấp nhận mức thấp hơn.
- Tính thời vụ: với doanh nghiệp có hoạt động mùa vụ, nên so sánh cùng kỳ giữa các năm thay vì giữa các quý liền kề.
Lưu ý: Current ratio không phân biệt chất lượng của từng loại tài sản ngắn hạn. Hàng tồn kho chậm luân chuyển hay công nợ khó thu hồi vẫn được tính vào tử số. Vì vậy, chỉ tiêu này cần được phân tích cùng quick ratio, cash ratio và báo cáo lưu chuyển tiền tệ.
Ý nghĩa của current ratio
5. Current ratio cao hay thấp ảnh hưởng như thế nào với doanh nghiệp?
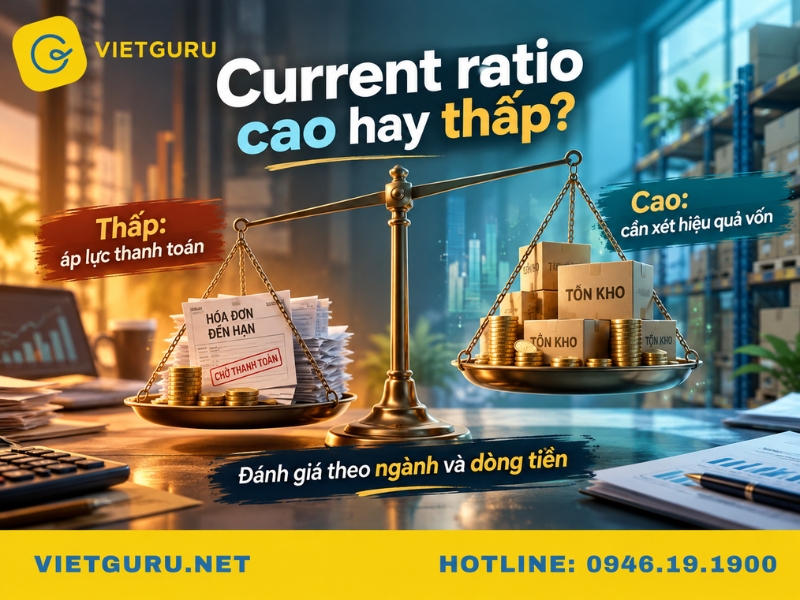
Current ratio cao chưa chắc là tốt, và current ratio thấp cũng chưa hẳn là đáng lo ngại. Mỗi mức giá trị đều tác động khác nhau đến khả năng thanh toán, chi phí vốn và hiệu quả sử dụng tài sản của doanh nghiệp.
Khi current ratio thấp (dưới 1)
Current ratio dưới 1 cho thấy nợ ngắn hạn đang vượt quá tài sản ngắn hạn. Nếu các khoản nợ cùng đến hạn, doanh nghiệp sẽ không đủ tài sản ngắn hạn để thanh toán toàn bộ. Tình trạng này có thể gây ra các tác động sau:
- Gia tăng áp lực thanh toán: doanh nghiệp phụ thuộc nhiều vào dòng tiền phát sinh trong kỳ hoặc vào việc vay mới để trả nợ cũ.
- Hạn chế khả năng tiếp cận vốn: ngân hàng và nhà cung cấp có thể thắt chặt điều kiện tín dụng, yêu cầu tài sản bảo đảm hoặc rút ngắn thời hạn thanh toán.
- Gia tăng chi phí tài chính: mức rủi ro cao hơn thường đi kèm lãi suất vay cao hơn.
Tuy vậy, current ratio dưới 1 không đồng nghĩa với việc doanh nghiệp mất khả năng thanh toán hay phá sản. Một số mô hình kinh doanh có vòng quay tiền nhanh, như bán lẻ, vẫn vận hành ổn định với mức chỉ tiêu này. Ngoài ra, doanh nghiệp có thể cải thiện tình hình bằng cách đẩy nhanh thu hồi công nợ, giải phóng hàng tồn kho, chuyển nợ ngắn hạn sang dài hạn hoặc tăng vốn chủ sở hữu.
Khi current ratio quá cao (trên 2)
Current ratio cao cho thấy khả năng thanh toán ngắn hạn dồi dào. Tuy nhiên, nếu chỉ tiêu này duy trì ở mức quá cao trong thời gian dài, đó có thể là dấu hiệu của những vấn đề sau:
- Vốn bị sử dụng kém hiệu quả: lượng tiền nhàn rỗi lớn không được đầu tư sinh lời, làm phát sinh chi phí cơ hội.
- Hàng tồn kho ứ đọng: hàng hóa chậm luân chuyển làm tăng tài sản ngắn hạn nhưng không tạo ra thanh khoản thực tế.
- Công nợ phải thu kéo dài: chính sách bán chịu nới lỏng làm phình to khoản phải thu, kéo theo rủi ro nợ khó đòi.
Không có mức current ratio tối ưu chung
Mức current ratio quanh 2 thường được nhắc đến như một quy tắc tham khảo, nhưng không thể áp dụng chung cho mọi doanh nghiệp. Mỗi ngành có cấu trúc tài sản, chu kỳ kinh doanh và đặc điểm dòng tiền khác nhau. Vì vậy, cách đánh giá hợp lý nhất là so sánh với trung bình ngành và xu hướng của chính doanh nghiệp qua các kỳ.
Current ratio cao hay thấp ảnh hưởng như thế nào với doanh nghiệp?
6. Kết hợp current ratio và quick ratio khi phân tích
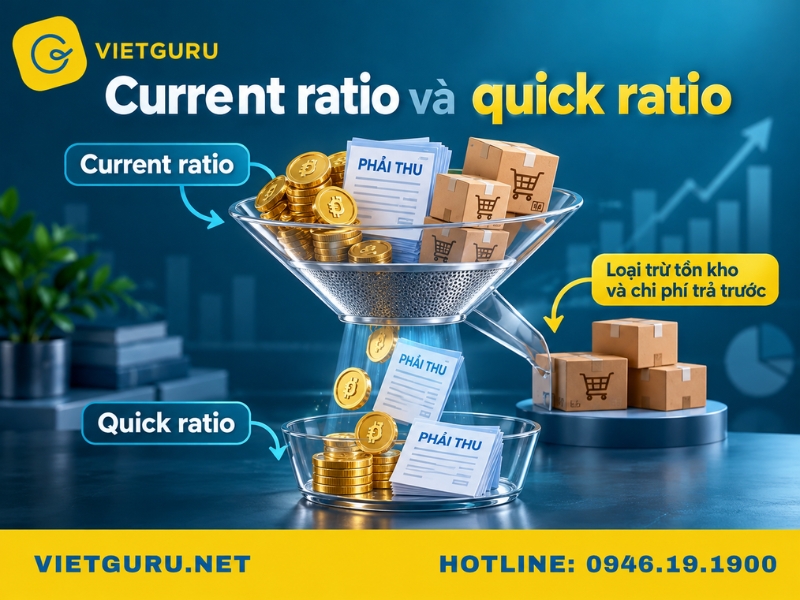
Current ratio đo lường khả năng thanh toán dựa trên toàn bộ tài sản ngắn hạn, kể cả hàng tồn kho. Đây là loại tài sản không phải lúc nào cũng chuyển đổi nhanh thành tiền. Để khắc phục hạn chế này, các nhà phân tích thường sử dụng thêm quick ratio, một thước đo thanh khoản thận trọng hơn.
Quick ratio là gì?
Quick ratio, hay tỷ số thanh toán nhanh (còn gọi là acid-test ratio), đo lường khả năng doanh nghiệp thanh toán nợ ngắn hạn bằng các tài sản có thể nhanh chóng chuyển thành tiền. Chỉ tiêu này loại trừ hàng tồn kho và chi phí trả trước khỏi tài sản ngắn hạn. Lý do là hàng tồn kho cần nhiều thời gian để chuyển thành tiền, còn chi phí trả trước không thể dùng để trả nợ.
Quick ratio có thể được tính theo hai cách:
- Quick Ratio = (Tiền và tương đương tiền + Đầu tư tài chính ngắn hạn + Phải thu ngắn hạn) / Nợ ngắn hạn
- Quick Ratio = (Tài sản ngắn hạn − Hàng tồn kho − Chi phí trả trước) / Nợ ngắn hạn
Trên bảng cân đối kế toán theo Thông tư 200, cách tính thứ nhất tương ứng với (Mã số 110 + 120 + 130) / Mã số 310.
So sánh current ratio và quick ratio
| Tiêu chí | Current ratio | Quick ratio |
| Tài sản sử dụng | Toàn bộ tài sản ngắn hạn | Tài sản ngắn hạn trừ hàng tồn kho và chi phí trả trước |
| Mức độ thận trọng | Tổng quát | Thận trọng hơn |
| Mục đích chính | Đánh giá thanh khoản tổng thể | Đánh giá khả năng trả nợ gấp mà không phải bán hàng tồn kho |
| Mức tham khảo | Khoảng 1 – 2 | Khoảng 1 trở lên |
Đọc kết hợp hai chỉ tiêu
- Cả hai cùng cao: thanh khoản tốt và tài sản ngắn hạn có chất lượng cao.
- Current ratio cao nhưng quick ratio thấp: thanh khoản phụ thuộc nhiều vào hàng tồn kho, cần kiểm tra thêm vòng quay hàng tồn kho.
- Current ratio thấp, quick ratio gần bằng current ratio: doanh nghiệp ít hàng tồn kho (thường thuộc ngành dịch vụ), rủi ro chủ yếu nằm ở quy mô nợ ngắn hạn.
- Cả hai cùng thấp: rủi ro thanh khoản rõ rệt, cần theo dõi sát dòng tiền.
Ví dụ minh họa
Cả X và Y đều có tài sản ngắn hạn 2.000 triệu đồng, nợ ngắn hạn 1.000 triệu đồng, nên cùng có current ratio bằng 2,0. Điểm khác nhau nằm ở hàng tồn kho:
- Doanh nghiệp X có hàng tồn kho 300 triệu đồng. Quick ratio = (2.000 − 300) / 1.000 = 1,7.
- Doanh nghiệp Y có hàng tồn kho 1.600 triệu đồng. Quick ratio = (2.000 − 1.600) / 1.000 = 0,4.
Như vậy, X có thể trả nợ ngắn hạn mà không cần bán hàng tồn kho. Ngược lại, nếu không thanh lý được hàng tồn kho, Y chỉ đáp ứng được khoảng 40% nghĩa vụ nợ ngắn hạn.
Kết hợp current ratio và quick ratio khi phân tích
Lưu ý khi sử dụng quick ratio
- Quick ratio giả định các khoản phải thu có thể thu hồi kịp thời, điều không phải lúc nào cũng xảy ra trên thực tế.
- Với doanh nghiệp có vòng quay hàng tồn kho nhanh như bán lẻ, quick ratio có thể đánh giá thấp thanh khoản thực tế.
- Hai chỉ tiêu nên được phân tích cùng cash ratio và báo cáo lưu chuyển tiền tệ để có kết luận toàn diện.
Tìm hiểu thêm: Vốn FDI là gì
7. Lời kết
Nếu bạn đang thực hiện luận văn, khóa luận hay đề tài nghiên cứu về phân tích tài chính doanh nghiệp nhưng gặp khó khăn trong việc xử lý số liệu, lựa chọn chỉ tiêu hay trình bày cơ sở lý thuyết, dịch vụ viết thuê luận văn tại VietGuru là giải pháp đáng cân nhắc. VietGuru sẽ hỗ trợ bạn từ khâu lên đề cương, thu thập và phân tích dữ liệu đến hoàn thiện bài viết theo đúng yêu cầu học thuật. Quy trình làm việc minh bạch và được bảo mật thông tin, giúp bạn tiết kiệm thời gian và tự tin hơn khi bảo vệ trước hội đồng.
Hy vọng qua bài viết này, bạn đã hiểu rõ current ratio là gì, nắm được công thức, cách tính và cách diễn giải chỉ tiêu này trong từng bối cảnh cụ thể. Vận dụng đúng chỉ tiêu này sẽ giúp bạn có cái nhìn khách quan hơn về sức khỏe tài chính của doanh nghiệp, từ đó đưa ra quyết định đầu tư, cho vay hay quản trị một cách chính xác hơn.
Nguồn tham khảo:
- What is current ratio? – FreeAgent Glossary: https://www.freeagent.com/us/glossary/current-ratio
- Current Ratio – Accounting Prose: https://help.accountingprose.com/current-ratio
- Current Ratio Formula – Corporate Finance Institute (CFI): https://www.corporatefinanceinstitute.com/resources/accounting/current-ratio-formula/
- Báo cáo tài chính công ty mẹ quý I/2024 – CMI (Vietstock, dữ liệu HNX): https://static2.vietstock.vn/data/HNX/2024/BCTC/VN/QUY%201/CMI_Baocaotaichinh_Q1_2024_Congtyme.pdf
- Quick Ratio – Corporate Finance Institute (CFI): https://www.corporatefinanceinstitute.com/resources/knowledge/finance/quick-ratio
- Quick Ratio – Accounting Prose: https://help.accountingprose.com/quick-ratio